Aseguradoras para traumatología en Monterrey
Guía para usar aseguradoras en traumatología en Monterrey: qué confirmar antes de consulta, estudios, tratamiento o cirugía ortopédica con apoyo médico.
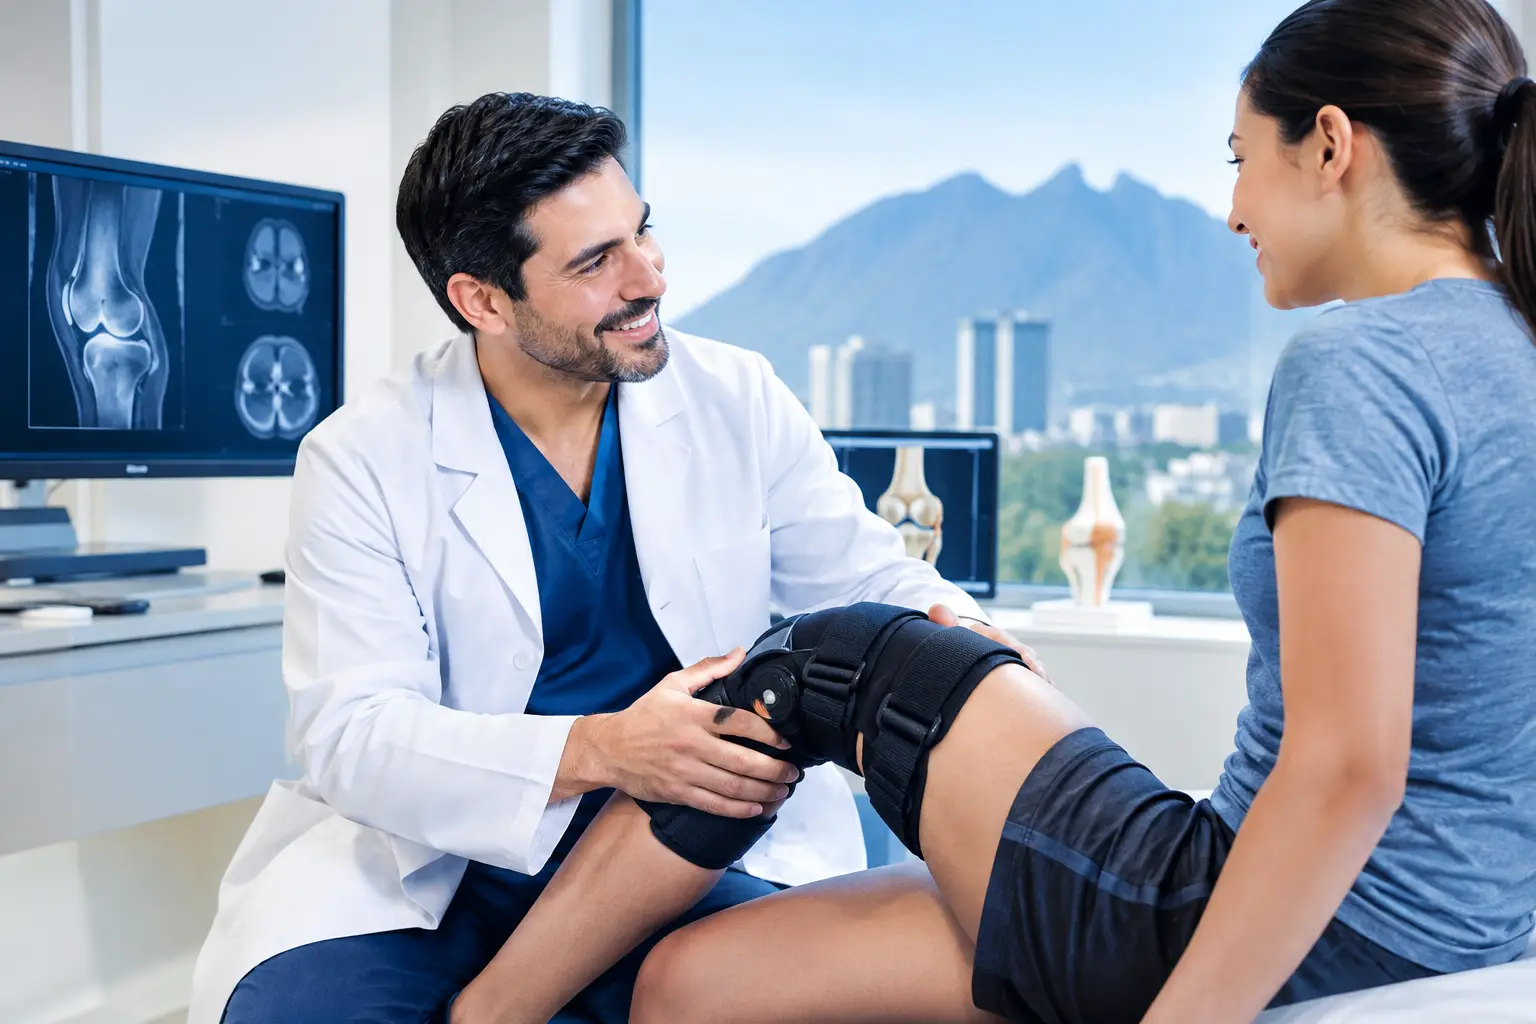
Una lesión de rodilla después de correr, dolor de hombro que no le permite dormir o una caída con sospecha de fractura no deberían obligarlo a resolver, al mismo tiempo, un laberinto administrativo. Al buscar aseguradoras traumatología Monterrey, lo más útil es saber qué puede cubrir su póliza, qué documentos requiere y cómo coordinar la atención médica sin retrasar un diagnóstico que necesita claridad.
Contar con seguro de gastos médicos mayores puede facilitar el acceso a consultas, estudios, tratamientos y procedimientos ortopédicos. Sin embargo, la autorización depende de las condiciones particulares de su póliza, su red médica, deducible, coaseguro y el diagnóstico clínico. Por eso, antes de asumir una cobertura, conviene revisar el proceso con calma. Su movilidad merece decisiones informadas, no sorpresas a mitad del camino.
Cómo funcionan las aseguradoras en traumatología
En traumatología y ortopedia, el seguro suele intervenir cuando existe una lesión accidental, un padecimiento que requiere atención especializada o una enfermedad articular cuya cobertura esté contemplada en el contrato. Una fractura, una lesión de ligamento cruzado, un desgarro de menisco o una hernia de disco pueden requerir estudios y tratamientos distintos, por lo que el proceso no es idéntico para todos los pacientes.
La aseguradora no sustituye la valoración médica. Primero se necesita un diagnóstico preciso: exploración física, antecedentes, estudios de imagen cuando están indicados y una explicación clara del problema. A partir de ello se define si el camino adecuado es conservador, con rehabilitación, medicamentos o infiltraciones, o si se requiere un procedimiento como artroscopia, cirugía de columna o reemplazo articular.
En la práctica del Dr. Luis Alberto Miranda Hernández se brinda orientación para pacientes con seguro de gastos médicos mayores y acceso a una amplia red de más de 140 aseguradoras. Aun así, la aceptación final, los montos cubiertos y las autorizaciones siempre corresponden a cada compañía y al plan contratado. Confirmarlo desde el inicio permite planear mejor cada etapa.
Qué confirmar antes de agendar su consulta
La primera consulta es el mejor momento para ordenar tanto el diagnóstico como el trámite. No espere a tener todos los estudios si todavía no sabe qué necesita: llevar radiografías, resonancias o reportes previos puede ser útil, pero el especialista debe determinar si son actuales, suficientes y congruentes con sus síntomas.
Antes de acudir, comuníquese con su aseguradora o revise su póliza para confirmar si el especialista forma parte de su red, si necesita carta de autorización o si su plan opera por pago directo o reembolso. También pregunte cuál es su deducible pendiente y el porcentaje de coaseguro aplicable. Estos dos conceptos determinan cuánto podría corresponderle pagar aun cuando el evento sea procedente.
Tenga a la mano su identificación, póliza o tarjeta digital, número de siniestro si ya existe y los informes médicos previos. Si la lesión ocurrió durante un accidente, deporte o actividad específica, registre la fecha y la forma en que sucedió. Los datos consistentes ayudan a documentar el caso correctamente.
Consulta, estudios y cirugía no siguen el mismo proceso
Una consulta de traumatología puede tener reglas diferentes a una resonancia magnética, una infiltración o una intervención quirúrgica. Algunas pólizas permiten pagar la consulta y solicitar reembolso; otras ofrecen pago directo cuando se cumplen ciertas condiciones. Los estudios también pueden requerir autorización previa o realizarse en centros determinados por la red.
Para una cirugía programada, la aseguradora suele solicitar un informe médico, diagnóstico, resultados de estudios, propuesta de tratamiento y presupuesto hospitalario. Este proceso toma tiempo variable. Si existe urgencia por una fractura desplazada, compromiso neurológico o dolor incapacitante, la prioridad clínica es atender la condición de forma oportuna; el equipo puede orientar sobre la documentación conforme la situación lo permita.
Deducible, coaseguro y exclusiones: los puntos que más dudas generan
El deducible es la cantidad inicial que el paciente cubre antes de que la aseguradora comience a participar, según las condiciones de la póliza. El coaseguro es un porcentaje posterior que puede quedar a cargo del asegurado. No son lo mismo y, dependiendo del tratamiento, ambos pueden modificar de manera relevante el gasto final.
También existen periodos de espera, padecimientos preexistentes, límites por evento y exclusiones específicas. Por ejemplo, una lesión nueva por accidente puede evaluarse de manera distinta a un dolor articular que ha evolucionado durante años. La artrosis, el desgaste de cadera o rodilla y ciertos problemas de columna requieren revisar con especial atención la antigüedad de la póliza y las condiciones de cobertura.
No conviene ocultar antecedentes médicos para agilizar un trámite. Informar una cirugía previa, infiltraciones, lesiones deportivas antiguas o síntomas de larga evolución permite que el expediente sea clínicamente correcto. Además, ayuda al especialista a proponer un tratamiento más seguro y realista.
Tratamientos ortopédicos y cobertura: por qué la valoración cambia todo
No todo dolor de rodilla necesita una artroscopia, y no toda lesión de hombro requiere cirugía. Una buena atención ortopédica comienza por entender qué estructura está afectada, cuál es su nivel de actividad y qué espera recuperar. Para un deportista recreativo, volver a correr sin dolor puede ser la prioridad. Para una persona con desgaste avanzado de cadera, el objetivo puede ser caminar, subir escaleras y descansar mejor por la noche.
Cuando el diagnóstico lo permite, las alternativas conservadoras pueden incluir manejo del dolor, rehabilitación, modificaciones de actividad, infiltraciones o inyectoterapia con ácido hialurónico y plasma rico en plaquetas. La cobertura de estos recursos varía considerablemente entre aseguradoras y planes. Que un tratamiento sea recomendable desde el punto de vista médico no significa que esté incluido de forma automática en todos los contratos.
Si la cirugía es la mejor opción, el presupuesto se construye después de la valoración. Esto permite definir el procedimiento adecuado, los implantes necesarios en caso de reemplazo articular, el tiempo estimado de hospitalización y los honorarios relacionados. Solicitar una cotización basada en un diagnóstico real es más transparente que intentar calcular una cirugía sin haber revisado al paciente.
Cómo evitar contratiempos con su seguro
La comunicación temprana suele marcar la diferencia. Informe desde la consulta que desea utilizar su seguro para que se le indique qué información médica puede requerirse. Después, valide directamente con su compañía la red, la vigencia y el tipo de trámite. Una llamada antes de programar estudios o procedimientos puede evitar cambios de última hora.
Guarde reportes, recetas, resultados de laboratorio, imágenes y comprobantes. Si su póliza funciona por reembolso, estos documentos son parte esencial de la solicitud. Si opera por pago directo, también pueden ser necesarios para integrar el expediente y obtener autorización.
Evite tomar decisiones solo por el monto autorizado. El criterio principal debe ser la indicación médica, la experiencia del especialista y un plan de recuperación claro. En ortopedia, ahorrar tiempo en el diagnóstico equivocado puede resultar más costoso que hacer una valoración completa desde el principio.
Preguntas frecuentes sobre aseguradoras y traumatología en Monterrey
¿Puedo usar mi seguro desde la primera consulta?
Depende de su póliza. Algunos planes permiten pago directo en consulta y otros solicitan que el paciente cubra el importe para pedir reembolso posteriormente. Confirme el mecanismo antes de acudir y lleve sus datos de asegurado.
¿La aseguradora cubre una resonancia o radiografías?
Puede cubrirlas si están indicadas y si el plan las contempla, pero ciertas compañías requieren autorización, orden médica o centros específicos de imagen. La indicación clínica debe definir el estudio, no al revés.
¿Qué sucede si necesito una artroscopia o reemplazo de rodilla?
Se integra un expediente médico con diagnóstico, estudios y propuesta quirúrgica. La aseguradora revisa el caso bajo las condiciones de su póliza. El equipo médico puede orientar en la documentación necesaria, mientras que la compañía determina la procedencia final.
¿Las lesiones deportivas están cubiertas?
Con frecuencia pueden estarlo cuando son consecuencia de un accidente cubierto, aunque existen diferencias según el deporte, el tipo de competencia y las exclusiones del plan. Una valoración temprana es fundamental para proteger la articulación y documentar correctamente la lesión.
Recuperar el movimiento empieza por entender qué ocurre en su cuerpo y cómo avanzar con seguridad. Si el dolor limita su trabajo, su descanso o el deporte que disfruta, una valoración ortopédica clara le permitirá tomar el siguiente paso con confianza. Tu salud es mi compromiso: juntos buscaremos la mejor solución.